
Il sistema elettrico italiano si trova davanti a una trasformazione senza precedenti: il fotovoltaico installato è destinato a quasi raddoppiare entro il 2030, e con esso cresce in modo proporzionale la necessità di stoccare l’energia prodotta nelle ore centrali della giornata per restituirla quando il sole non c’è. Terna e Snam, nel loro Documento di Descrizione degli Scenari 2026, hanno quantificato con precisione il fabbisogno di accumuli utility-scale in Italia: circa 50 GWh di nuova capacità elettrochimica da installare entro il 2030 rispetto ai livelli del 2026. Non è un numero astratto — è la misura di quanto storage servirà per tenere in equilibrio una rete sempre più dominata dalle rinnovabili.
Perché 50 GWh non sono un’ipotesi, ma una necessità strutturale
Per capire da dove nasce questa cifra bisogna partire dal quadro generale. Secondo le proiezioni del DDS 2026, la capacità fotovoltaica italiana dovrebbe passare dai 43,5 GW di fine 2025 a 82,3 GW nel 2030. Parallelamente, la produzione solare crescerà da circa 44 TWh a oltre 110 TWh, superando la metà dell’intera generazione rinnovabile nazionale.
Questo salto è enorme. E porta con sé un problema fisico che non si può ignorare: il sole produce energia in fasce orarie concentrate, spesso nelle stesse ore in cui la domanda è moderata. Senza sistemi di accumulo adeguati, quella produzione viene in parte sprecata — o peggio, crea squilibri di frequenza e tensione sulla rete che il gestore deve compensare attivando altre risorse, spesso più costose e meno pulite.
Il documento stima che le rinnovabili copriranno il 63% della domanda elettrica al 2030, con un consumo totale atteso di 338 TWh nello scenario Best Estimate. Raggiungere quella quota senza un sistema di stoccaggio robusto significherebbe costruire un’architettura energetica fondamentalmente instabile.
La crescita del fotovoltaico utility-scale e le sue implicazioni sugli accumuli
Non tutto il fotovoltaico si comporta allo stesso modo dal punto di vista della rete. Il segmento utility-scale — grandi impianti connessi direttamente alla rete di trasmissione — è quello che cresce più rapidamente e che pone le sfide maggiori in termini di gestione dei flussi energetici.
→ Leggi anche: Terna rivede al ribasso: rinnovabili al 63% nel 2030, consumi elettrici a 338 TWh
Secondo il DDS 2026, il fotovoltaico utility-scale passerà da 24,5 GW a 54,1 GW entro il 2030, più che raddoppiando. Il segmento distribuito — tetti residenziali, piccoli impianti industriali — crescerà in misura più contenuta, da 19 GW a 28,2 GW. È quindi il grande solare a terra a trainare la transizione, e sono gli accumuli utility-scale in Italia a dover rispondere a questa accelerazione.
Un impianto fotovoltaico da decine di megawatt connesso alla rete di trasmissione può iniettare potenza in modo massiccio nelle ore centrali della giornata. Se quella potenza non trova sbocco immediato — perché la domanda è bassa o la rete è congestionata — il sistema deve scaricarla da qualche parte. Gli accumuli elettrochimici sono la risposta più diretta: assorbono l’eccesso nelle ore di picco solare e lo restituiscono nelle ore serali o notturne, quando la domanda sale e il sole è già tramontato.
Dove andranno questi sistemi di stoccaggio: il ruolo crescente del Nord Italia
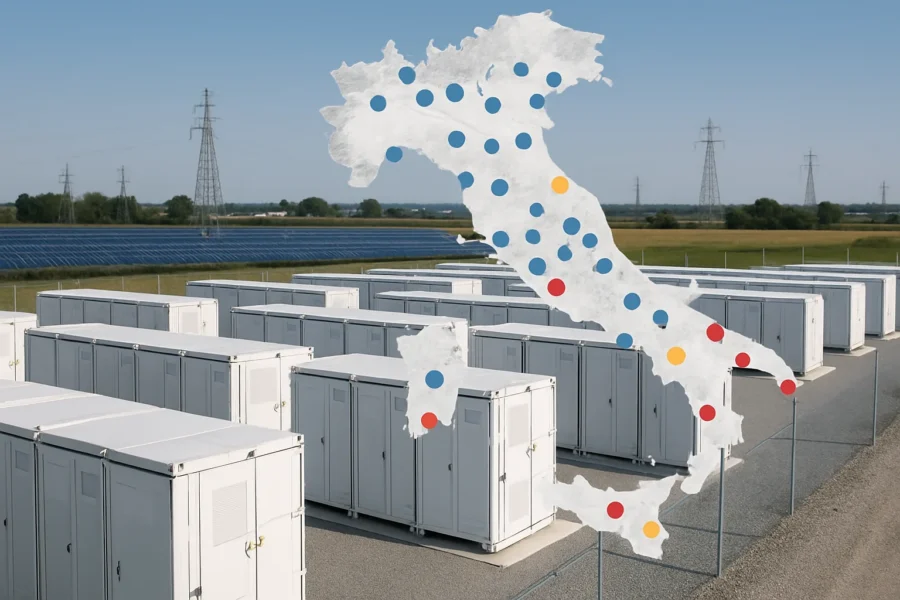
La distribuzione geografica degli accumuli non è neutrale. Le reti elettriche hanno colli di bottiglia fisici — linee sature, nodi congestionati, zone dove la generazione supera strutturalmente la capacità di trasmissione. Localizzare lo stoccaggio in modo strategico significa anche ridurre la necessità di nuove infrastrutture di rete, con risparmio di tempo e risorse.
Il DDS 2026 indica che il peso delle regioni del Nord Italia nella capacità di accumulo è destinato ad aumentare. Questo dato merita attenzione, perché storicamente il Sud Italia — con la sua maggiore irradiazione solare — è stato il cuore della generazione fotovoltaica italiana. Il progressivo spostamento dell’attenzione verso il Nord suggerisce che la logica di localizzazione degli accumuli risponde a criteri di adeguatezza della rete oltre che di prossimità alla fonte di generazione.
In altre parole: non è solo dove si produce l’energia che conta, ma dove la rete ha bisogno di flessibilità per restare stabile. Un accumulo posizionato in un nodo critico del Nord può valere più di uno installato vicino a un grande impianto solare meridionale, se contribuisce a sbloccare un collo di bottiglia cronico.
→ Leggi anche: Accumulo ad aria compressa: la tecnologia di nicchia che punta al salto di scala nel 2026
Cosa significa “utility-scale” e perché è diverso dall’accumulo domestico
Il termine utility-scale indica sistemi di stoccaggio di grandi dimensioni — tipicamente da decine a centinaia di megawattora — connessi alla rete di trasmissione o distribuzione ad alta tensione. Sono impianti industriali, non paragonabili ai piccoli accumulatori abbinati ai pannelli solari sui tetti residenziali.
La tecnologia prevalente è quella delle batterie agli ioni di litio, che oggi dominano il mercato per via della loro maturità tecnologica, della densità energetica e della rapidità di risposta. Esistono però alternative in fase di sviluppo — accumuli a flusso di vanadio, sistemi a idrogeno, storage gravitazionale — che potrebbero trovare spazio nel mix futuro, soprattutto per applicazioni che richiedono cicli di scarica più lunghi.
Vale la pena ricordare che anche gli accumuli hanno un impatto ambientale: richiedono materiali critici come litio, cobalto e nichel, la cui estrazione comporta pressioni ambientali e sociali in vari paesi produttori. La sostenibilità del sistema di stoccaggio non si esaurisce nella fase operativa, ma include l’intera catena di fornitura e il ciclo di vita delle batterie. Questo non significa che lo storage sia una scelta sbagliata — è necessario — ma che il quadro va guardato nella sua interezza.
Il ruolo di Terna nella pianificazione e i prossimi passi
Come gestore della rete di trasmissione nazionale, Terna ha il compito di garantire l’adeguatezza del sistema elettrico in ogni momento. Questo significa non solo gestire i flussi in tempo reale, ma pianificare con anni di anticipo le infrastrutture necessarie — linee, interconnessioni, e oggi sempre più sistemi di accumulo.
Il DDS — redatto insieme a Snam, che gestisce la rete del gas naturale — è uno strumento di pianificazione che orienta le decisioni di investimento pubblico e privato. I numeri che contiene non sono vincolanti per i singoli operatori, ma definiscono il quadro di riferimento entro cui si muovono le autorizzazioni, gli incentivi e le gare per la capacità.
Per i soggetti che sviluppano impianti rinnovabili o sistemi di accumulo, conoscere queste proiezioni significa poter orientare meglio le proprie scelte di localizzazione e dimensionamento. Per i cittadini e i consumatori, significa capire che la stabilità della bolletta e della rete nei prossimi anni dipende in larga misura da quanto velocemente questi investimenti si materializzeranno. I 50 GWh di accumuli utility-scale in Italia non sono un obiettivo astratto: sono la condizione tecnica perché la transizione energetica funzioni davvero, senza blackout e senza sprechi di energia rinnovabile già prodotta. Puoi consultare la documentazione ufficiale sugli scenari pubblicata da Terna per seguire gli aggiornamenti della pianificazione.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.