
Il settore della smart mobility in Italia vale oggi circa 220 miliardi di euro: è la cifra che emerge dallo studio Smart mobility e trasformazione del lavoro. Impatto economico ed occupazionale in Italia, pubblicato da Eurispes nel 2026. Un valore che non si limita a descrivere un mercato in crescita, ma racconta una trasformazione più profonda — quella di un sistema di mobilità che sta passando dalla logica meccanica a quella intelligente, ridisegnando tecnologie, abitudini, infrastrutture e, soprattutto, lavoro.
Cosa si intende davvero per mobilità intelligente
Il termine smart mobility viene spesso usato in modo generico, quasi intercambiabile con “mobilità elettrica” o “trasporto innovativo”. Il rapporto Eurispes chiarisce invece che si tratta di qualcosa di più ampio: una transizione che tocca quattro dimensioni contemporaneamente — tecnologica, ambientale, comportamentale e istituzionale.
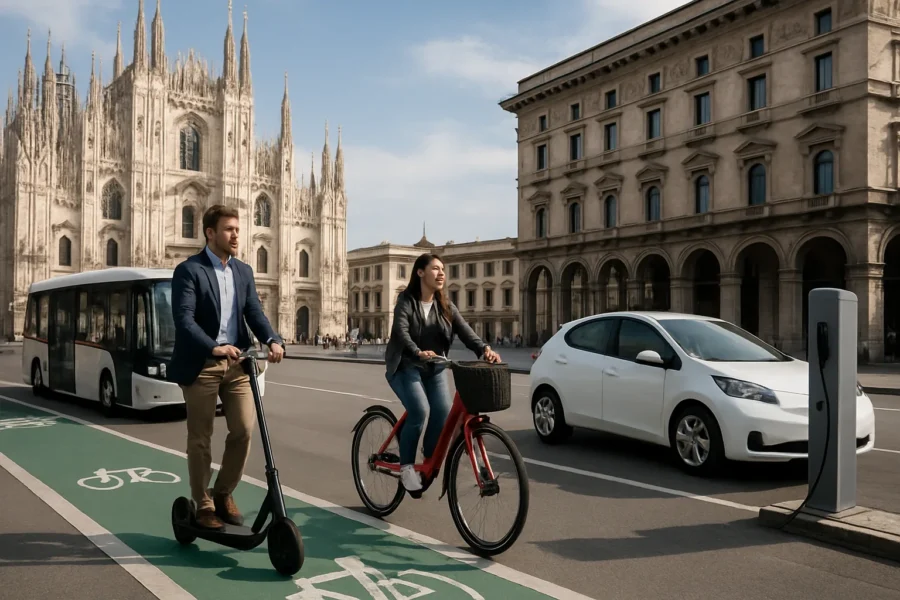
Sul piano tecnologico, la smart mobility comprende veicoli connessi e autonomi, piattaforme digitali di gestione del traffico, infrastrutture di ricarica intelligente, sistemi di mobility as a service (MaaS) che integrano in un’unica app treno, autobus, bici condivisa e auto. Sul piano ambientale, implica una riduzione delle emissioni nei trasporti — ancora oggi uno dei settori più difficili da decarbonizzare. Sul piano comportamentale, cambia il modo in cui le persone pianificano gli spostamenti. Sul piano istituzionale, richiede nuove regole, nuove competenze nelle pubbliche amministrazioni e nuovi modelli di governance urbana.
Questa complessità spiega perché il valore di 220 miliardi non riguarda solo le case automobilistiche o i produttori di veicoli elettrici, ma un ecosistema molto più vasto: infrastrutture digitali, software, servizi logistici, formazione, consulenza, gestione dei dati.
Il ruolo del PNRR e degli investimenti nelle città
Uno dei motori principali di questa trasformazione in Italia è il Piano Nazionale di Ripresa e Resilienza. Il PNRR ha messo al centro della propria architettura la mobilità sostenibile e intelligente come leva per la modernizzazione del Paese, orientando risorse verso infrastrutture di trasporto pubblico, rinnovo dei parchi autobus, piste ciclabili urbane e sistemi di gestione del traffico nelle grandi città.
👉 Leggi anche: Flessibilità fiscale 2027-2028: come l'Italia intende spendere 14,4 miliardi per l'energia
Secondo quanto rilevato dallo studio Eurispes, sono proprio gli investimenti nelle principali città italiane a ridisegnare il settore. Le aree metropolitane sono i laboratori dove la smart mobility prende forma più rapidamente: è lì che si concentrano i flussi di pendolari, le sperimentazioni di nuovi servizi di mobilità condivisa, i progetti pilota di infrastrutture connesse. Non si tratta di un fenomeno uniforme sul territorio nazionale — il divario tra Nord e Sud, tra centri urbani e aree interne, resta una variabile critica che qualsiasi analisi seria non può ignorare.
Il PNRR ha offerto risorse, ma la loro trasformazione in risultati concreti dipende dalla capacità degli enti locali di progettare, appaltare e gestire interventi complessi. Qui emerge uno dei nodi più delicati: non mancano solo i soldi, ma spesso mancano le competenze tecniche per usarli bene.
La sfida che pochi mettono al centro: le competenze
Il rapporto Eurispes dedica attenzione specifica alla questione della formazione e dello sviluppo delle competenze, indicandola come una delle sfide cruciali per la competitività industriale nazionale. È un punto che merita di essere sottolineato, perché spesso il dibattito pubblico sulla smart mobility si concentra sui veicoli, sulle colonnine, sulle app — e dimentica che dietro ogni sistema intelligente ci sono persone che devono saperlo progettare, installare, gestire e aggiornare.
La transizione dalla mobilità meccanica a quella digitale e connessa sta rendendo obsolete alcune professionalità tradizionali — operai specializzati nella meccanica convenzionale, tecnici di manutenzione formati su tecnologie analogiche — mentre ne crea di nuove: esperti di cybersecurity per i veicoli connessi, ingegneri di sistemi embedded, analisti di dati di mobilità urbana, specialisti di interoperabilità tra piattaforme.
Il rischio, se la formazione non tiene il passo, è duplice: da un lato, un’industria che non riesce a trovare le figure necessarie per competere sui mercati internazionali; dall’altro, lavoratori che rimangono esclusi da un settore in espansione perché il loro profilo non è stato aggiornato in tempo. Entrambi i problemi hanno un costo economico e sociale che il solo valore di mercato da 220 miliardi non cattura.
Impatto occupazionale: una trasformazione, non solo una crescita
Parlare di impatto occupazionale della smart mobility in Italia significa accettare una certa ambiguità. La crescita del settore crea posti di lavoro, ma la digitalizzazione e l’automazione ne mettono sotto pressione altri. Lo studio Eurispes affronta questo tema nella sua dimensione più ampia, guardando alla trasformazione del lavoro — non solo alla quantità di occupazione generata, ma alla sua qualità, alla sua distribuzione geografica e alla sua sostenibilità nel tempo.
👉 Leggi anche: Flessibilità della rete elettrica 2026: dai data center alle case, come l'Italia accelera la modulazione dei consumi
Il comparto della logistica, ad esempio, è attraversato da una doppia tensione: da un lato la domanda di autisti e corrieri continua a essere elevata; dall’altro, la prospettiva dei veicoli autonomi e dei sistemi di consegna automatizzata cambia le aspettative di medio-lungo periodo. Chi lavora oggi in questo settore ha tutto l’interesse a capire in quale direzione si muovono le tecnologie — e le istituzioni hanno la responsabilità di non lasciarlo solo in questa transizione.
Lo stesso vale per il trasporto pubblico locale, dove l’introduzione di autobus elettrici e sistemi di bigliettazione digitale cambia le mansioni degli operatori, richiede nuove competenze di manutenzione e apre spazio a figure ibride tra il tecnico e l’informatico.
Cosa manca ancora per un sistema davvero integrato
Un mercato da 220 miliardi è un dato impressionante, ma da solo non dice se il sistema funziona bene per chi lo usa ogni giorno. La smart mobility in Italia sconta ancora alcune debolezze strutturali che nessun report può ignorare.
La frammentazione delle piattaforme è una di queste: esistono decine di app per la mobilità urbana, ma raramente dialogano tra loro in modo efficace. Un pendolare che usa il treno regionale, poi la metropolitana e infine un monopattino in sharing si trova spesso a gestire tre applicazioni diverse, tre sistemi di pagamento, tre logiche di abbonamento. L’interoperabilità è ancora un cantiere aperto.
L’infrastruttura di ricarica per i veicoli elettrici è un altro nodo: la rete cresce, ma con una distribuzione disomogenea che penalizza chi vive fuori dalle grandi città o percorre lunghe tratte autostradali. E la velocità di ricarica, i protocolli tecnici, la disponibilità effettiva dei punti restano variabili che condizionano le scelte degli utenti in modo molto concreto.
Infine, c’è la questione dei dati: la mobilità intelligente genera quantità enormi di informazioni sugli spostamenti, sui flussi, sui comportamenti. Chi le gestisce, con quali garanzie per la privacy, con quale trasparenza verso i cittadini, è una domanda che le istituzioni italiane ed europee non hanno ancora risposto in modo soddisfacente. Lo studio Eurispes sulla smart mobility offre una base analitica solida per affrontare questi temi con dati alla mano — e questo, in un dibattito spesso dominato da annunci e slogan, è già un contributo non scontato.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.