
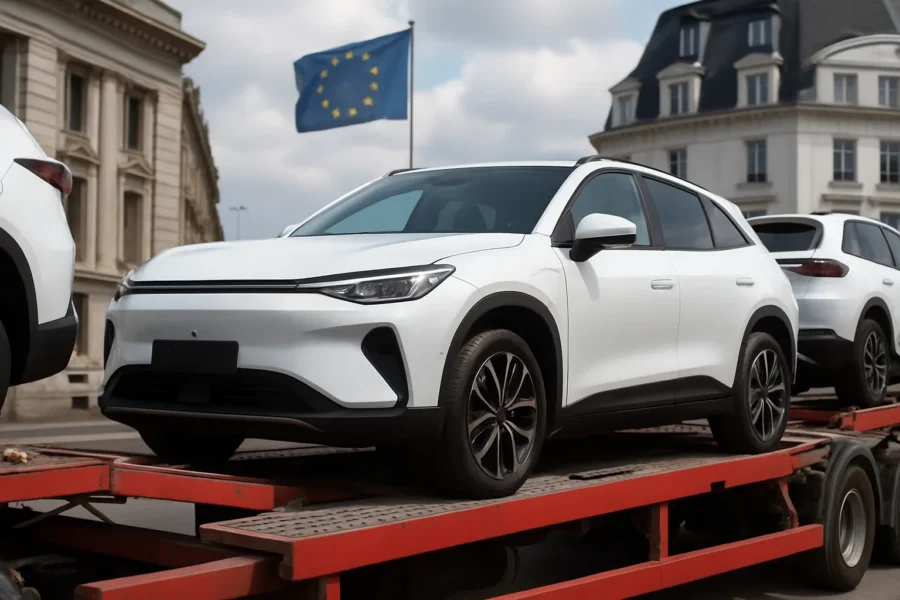
Il mercato automobilistico cinese sta attraversando una contrazione senza precedenti: le vendite di vetture passeggeri sono crollate del 24%, scendendo a 1,5 milioni di unità, mentre il mercato complessivo ha registrato una flessione del 28%. Numeri che, in un settore abituato a decenni di crescita quasi ininterrotta, suonano come un campanello d’allarme serio. Ma la risposta dei costruttori cinesi non è stata la ristrutturazione difensiva: è stata l’accelerazione verso l’esterno. E l’Europa è diventata il principale campo di espansione delle auto cinesi in Europa, con dinamiche che stanno ridisegnando gli equilibri di un intero comparto industriale.
Un mercato interno che si restringe, un export che cresce
La crisi del mercato domestico cinese non è un fenomeno improvviso, ma la sua intensità attuale è significativa. La domanda interna si è compressa per una combinazione di fattori: saturazione in alcune fasce di prezzo, pressione sui redditi delle famiglie, e una concorrenza interna talmente intensa da rendere i margini sempre più sottili. Con decine di costruttori locali che si contendono lo stesso spazio, molti hanno cominciato a guardare fuori dai confini nazionali come unica via per sostenere i volumi produttivi.
L’export è diventato la valvola di sfogo. I dati mostrano un aumento delle esportazioni di vetture cinesi verso i mercati internazionali, con l’Europa che rappresenta una delle destinazioni prioritarie. Non si tratta solo di spedire auto già prodotte: la strategia si è evoluta verso qualcosa di più strutturale.
Come le auto cinesi stanno conquistando quote in Europa
Ad aprile 2026, i costruttori cinesi hanno superato il 15% di quota di mercato nel settore automobilistico europeo. Una soglia che fino a pochi anni fa sembrava lontana, e che oggi è diventata realtà. Nomi come BYD, Geely, MG, Chery, Dongfeng e Leapmotor sono ormai presenti nelle concessionerie di tutta Europa, con modelli che coprono segmenti molto diversi: dalle citycar elettriche ai SUV di fascia media, fino a berlina premium.
Il vantaggio competitivo non è solo di prezzo, anche se il prezzo conta. Conta soprattutto la velocità: i costruttori cinesi impiegano mediamente 20 mesi per sviluppare un nuovo modello, contro i 40 mesi necessari ai concorrenti europei. Questo significa che riescono ad adattarsi più rapidamente alle tendenze del mercato, a introdurre aggiornamenti tecnologici in tempi brevi, e a rispondere con maggiore agilità ai cambiamenti nella domanda dei consumatori.
👉 Leggi anche: Flessibilità della rete: da asset industriale a risorsa domestica con tariffe dinamiche e modulazione dei prelievi
Il gap non è solo industriale: è anche metodologico. I costruttori cinesi hanno adottato approcci software-first nello sviluppo dei veicoli, con aggiornamenti over-the-air e integrazione digitale che in molti casi superano quanto offerto dai marchi tradizionali europei sullo stesso segmento di prezzo.
Fabbriche in Europa: la strategia per aggirare le barriere
La risposta dell’Unione Europea alla crescita delle importazioni cinesi è stata l’introduzione di dazi aggiuntivi sulle auto elettriche prodotte in Cina. Una misura pensata per proteggere l’industria europea, ma che i costruttori cinesi stanno già cercando di aggirare con una mossa prevedibile: costruire stabilimenti produttivi direttamente in Europa.
BYD e Chery, tra gli altri, hanno avviato o annunciato piani per localizzare parte della produzione in paesi europei. Un’auto assemblata in Europa non è soggetta agli stessi dazi di un’auto importata dalla Cina, e consente ai costruttori di mantenere prezzi competitivi pur rispettando formalmente le regole del mercato unico. La logica è quella che già ha guidato, in passato, l’espansione di costruttori giapponesi e coreani nel continente.
Questo processo di localizzazione produttiva ha implicazioni che vanno oltre la questione tariffaria. Se i costruttori cinesi iniziano a produrre in Europa, diventano anche datori di lavoro locali, fornitori di gettito fiscale, e soggetti con interessi radicati nel territorio. La loro presenza diventa più difficile da contestare sul piano politico, e al tempo stesso pone nuove domande su come si trasferiscono — o non si trasferiscono — le catene di fornitura.
Cosa rischia l’industria europea
Il confronto tra i tempi di sviluppo è forse il dato più preoccupante per i costruttori del Vecchio Continente. 40 mesi contro 20 non è solo una differenza operativa: è un divario che si traduce in cicli di prodotto più lenti, in minore capacità di risposta alle evoluzioni tecnologiche, e in una struttura di costo che fatica a competere su certi segmenti di prezzo.
👉 Leggi anche: Imprese italiane penalizzate: i prezzi di elettricità e gas più alti d'Europa nel 2025
I marchi europei hanno storicamente puntato su brand equity, qualità percepita e reti distributive consolidate. Questi vantaggi restano reali, ma si erodono se il prodotto concorrente offre tecnologia comparabile o superiore a un prezzo inferiore. Il rischio non è la scomparsa dell’industria europea, ma una progressiva marginalizzazione nei segmenti più accessibili, con conseguente pressione sui volumi e sui livelli occupazionali.
L’European Council on Foreign Relations ha analizzato questo scenario in dettaglio, sottolineando come la sfida cinese non riguardi solo il settore auto ma si inserisca in una competizione industriale più ampia che coinvolge batterie, semiconduttori e componentistica elettronica.
Prezzi, consumatori e scelte concrete
Per chi deve comprare un’auto, la presenza crescente dei costruttori cinesi ha un effetto immediato e concreto: più concorrenza tende a spingere verso il basso i prezzi o verso l’alto il contenuto tecnologico a parità di spesa. Alcuni modelli cinesi offrono dotazioni — schermi di grandi dimensioni, sistemi di assistenza alla guida, pompe di calore integrate — che sui marchi europei equivalenti richiederebbero pacchetti optional costosi.
Questo non significa che acquistare un’auto cinese sia privo di considerazioni. La rete di assistenza post-vendita è ancora meno capillare rispetto ai marchi storici in molti paesi europei. La disponibilità di ricambi, i tempi di intervento, la formazione dei tecnici: sono tutti fattori che i consumatori dovrebbero valutare, specialmente per chi percorre molti chilometri o vive in aree meno servite.
Sul fronte ambientale, molti dei modelli cinesi in arrivo in Europa sono BEV (battery electric vehicles) o plug-in hybrid. Le emissioni operative sono basse, ma il ciclo di vita completo — dalla produzione delle batterie allo smaltimento — resta un tema su cui i dati indipendenti sono ancora parziali. La transizione verso l’elettrico non cambia le sue complessità solo perché il costruttore è cinese anziché europeo.
Quello che sta accadendo nel settore auto è, in fondo, un caso di studio accelerato su come una crisi di mercato domestico possa trasformarsi in una spinta espansiva globale. I costruttori cinesi hanno trovato nella difficoltà interna un incentivo potente a internazionalizzarsi, e l’Europa si è rivelata un mercato abbastanza grande e abbastanza aperto da assorbirne l’impatto. Come risponderanno i costruttori europei nei prossimi anni — sul piano del prodotto, della velocità di sviluppo, e della capacità di difendere i propri segmenti — è la domanda che definirà il futuro dell’industria automobilistica continentale.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.