
Il 4 giugno 2026 la Camera dei Deputati ha approvato il disegno di legge sulla produzione di energia nucleare sostenibile, segnando un passaggio formale che mancava da decenni nella politica energetica italiana. Da quel momento, il dibattito si è spostato da “se” a “quando” e, soprattutto, “a quale costo”. Il nodo centrale riguarda gli SMR nucleare in Italia — i cosiddetti Small Modular Reactors — e la credibilità delle tempistiche indicate, con i primi reattori attesi non prima del 2034-2035. Ottimismo ragionevole o promessa difficile da mantenere?
Cosa sono gli SMR e perché l’Italia punta su di loro
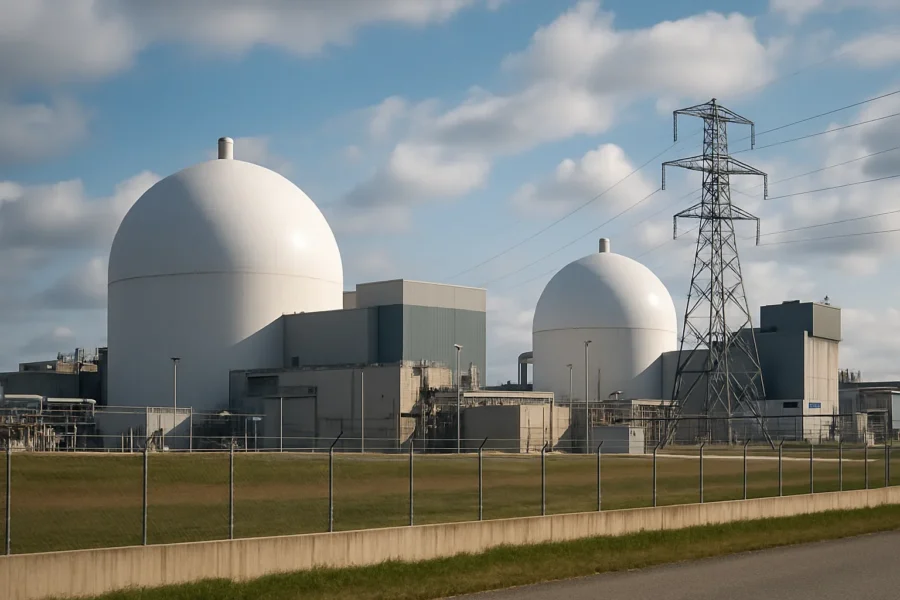
Gli Small Modular Reactors sono reattori nucleari di piccola taglia, con una capacità che si attesta generalmente tra i 300 e i 400 megawatt elettrici per unità. Rispetto ai grandi impianti nucleari tradizionali — che possono superare i 1.000 MW — gli SMR si distinguono per dimensioni ridotte, costruzione modulare in fabbrica e, almeno in teoria, tempi di realizzazione più contenuti.
La scelta italiana di puntare su questa tecnologia non è casuale. Il paese non ha più competenze operative nella gestione di grandi centrali nucleari dopo i referendum del 1987 e del 2011. Ripartire con impianti di scala ridotta consente di ridurre il rischio finanziario iniziale e di ricostruire gradualmente una filiera industriale e regolatoria che si è quasi completamente dissolta nel corso di quarant’anni.
C’è però un punto che vale la pena chiarire subito: gli SMR non sono una tecnologia matura e commercialmente consolidata. A livello globale, solo pochissimi prototipi sono in funzione, e il mercato è ancora in fase di sviluppo. Le proiezioni indicano che il mercato globale degli SMR potrebbe raggiungere un valore di circa 5,2 miliardi di dollari entro il 2035, ma si tratta di stime su un settore che deve ancora dimostrare la propria scalabilità industriale.
La finestra 2034-2035: ambiziosa ma non impossibile
La data indicata per il primo SMR italiano — tra il 2034 e il 2035 — viene considerata dagli esperti del settore come ambiziosa ma, in uno scenario favorevole, non del tutto irrealistica. Perché questa distinzione conta? Perché tra “possibile” e “probabile” c’è una differenza sostanziale quando si parla di infrastrutture energetiche.
→ Leggi anche: Terna rivede al ribasso: rinnovabili al 63% nel 2030, consumi elettrici a 338 TWh
Per rispettare quella scadenza, l’Italia dovrebbe completare entro i prossimi anni almeno tre percorsi paralleli: approvare una legislazione attuativa dettagliata, costruire un’autorità di sicurezza nucleare operativa e aggiornata, e identificare siti idonei superando le prevedibili resistenze locali. Ognuno di questi passaggi ha storicamente richiesto più tempo del previsto, in Italia come altrove.
Il quadro europeo offre qualche riferimento utile. Paesi come la Francia e il Regno Unito hanno avviato programmi SMR con anni di anticipo rispetto all’Italia, ma anche loro stanno incontrando ritardi significativi nella fase di autorizzazione e nella definizione dei modelli di finanziamento. La Francia ha una tradizione nucleare consolidata e un’industria già strutturata; il confronto con la situazione italiana non può essere diretto.
Questo non significa che la finestra 2034-2035 sia irrealizzabile, ma che raggiungerla richiede decisioni rapide e continuità politica su un arco temporale che attraverserà almeno due legislature.
Il problema dei costi: dove mancano ancora i dati
Uno degli aspetti più delicati del dibattito sugli SMR nucleare in Italia riguarda i costi. Ed è qui che la discussione pubblica rischia di essere fuorviante, perché le stime disponibili sono ancora molto incerte.
Il costo dell’energia prodotta da un SMR dipende da variabili che oggi non è possibile calcolare con precisione: il costo di costruzione del primo impianto (sempre più alto di quelli successivi), i tempi di realizzazione, il tasso di interesse applicato al finanziamento, la vita operativa dell’impianto e il costo di smantellamento finale. Tutti fattori su cui esistono proiezioni molto diverse tra loro.
Il confronto con le energie rinnovabili — solare ed eolico — è spesso usato nel dibattito politico, ma va maneggiato con cura. Le rinnovabili hanno costi di generazione che continuano a scendere grazie alla maturità industriale raggiunta. Gli SMR, al contrario, sono ancora nella fase in cui i costi sono più alti e incerti. Questo non esclude che nel lungo periodo possano diventare competitivi, soprattutto per la produzione di energia di base nelle ore in cui sole e vento non producono. Ma presentare oggi gli SMR come alternativi o equivalenti alle rinnovabili in termini di costo sarebbe prematuro.
→ Leggi anche: Rinnovabili vs. gas: l'UE rischia di mancare il target 2030 con il 63,7% secondo Wood Mackenzie
Un elemento spesso trascurato è il costo del capitale. I progetti nucleari richiedono investimenti enormi concentrati nelle fasi iniziali, con ritorni che arrivano solo dopo molti anni. In un contesto di tassi di interesse non più vicini allo zero come nel decennio scorso, questo fattore incide pesantemente sul costo finale dell’energia prodotta.
Dove si inserisce l’Italia nel panorama europeo
L’approvazione della legge nucleare italiana arriva in un momento in cui diversi paesi europei stanno rivalutando l’atomo come parte della transizione energetica. La Commissione europea ha incluso il nucleare tra le tecnologie a basse emissioni nella tassonomia verde, aprendo la strada a finanziamenti che in precedenza erano più difficili da ottenere.
L’Italia parte però da una posizione di svantaggio strutturale rispetto ai paesi che hanno mantenuto una continuità nucleare. Non dispone di un’autorità di regolazione nucleare con esperienza operativa aggiornata, non ha una filiera industriale specializzata e deve ricostruire competenze tecniche che si sono disperse nel corso di decenni. Questi non sono ostacoli insuperabili, ma richiedono investimenti in formazione e ricerca che devono iniziare ora, non quando i cantieri saranno aperti.
Va detto anche che il dibattito europeo sugli SMR è ancora aperto. Nessun paese dell’Unione Europea ha ancora un SMR commerciale in funzione. La Polonia, la Romania e la Repubblica Ceca hanno avviato percorsi simili a quello italiano, con tempistiche analoghe. Il vantaggio competitivo di chi arriverà prima potrebbe essere significativo, sia in termini industriali sia di know-how regolatorio.
Cosa serve perché la strategia sia credibile
Approvare una legge è un primo passo necessario, ma non sufficiente. Perché la strategia italiana sugli SMR nucleare diventi concreta, servono almeno tre condizioni che oggi non sono ancora garantite.
- Un quadro regolatorio funzionante. L’Italia deve dotarsi di un’autorità di sicurezza nucleare aggiornata, con personale formato e procedure chiare. Questo processo richiede anni.
- Decisioni sui siti. Identificare e approvare le aree dove costruire gli impianti è storicamente uno dei passaggi più difficili in Italia, per ragioni politiche e di accettazione sociale.
- Continuità degli investimenti pubblici in ricerca. Enti come RSE (Ricerca sul Sistema Energetico) e ENEA devono ricevere risorse adeguate per sviluppare le competenze tecniche che il paese ha perso.
Senza questi elementi, la finestra del 2034-2035 rischia di slittare di un decennio, come è già accaduto con altri grandi progetti infrastrutturali italiani. Il punto non è essere pessimisti o ottimisti sul nucleare in quanto tale, ma valutare con realismo cosa serve per trasformare una legge in kilowattora effettivamente immessi in rete. La strada è aperta, ma è più lunga di quanto certi annunci lascino intendere.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.