
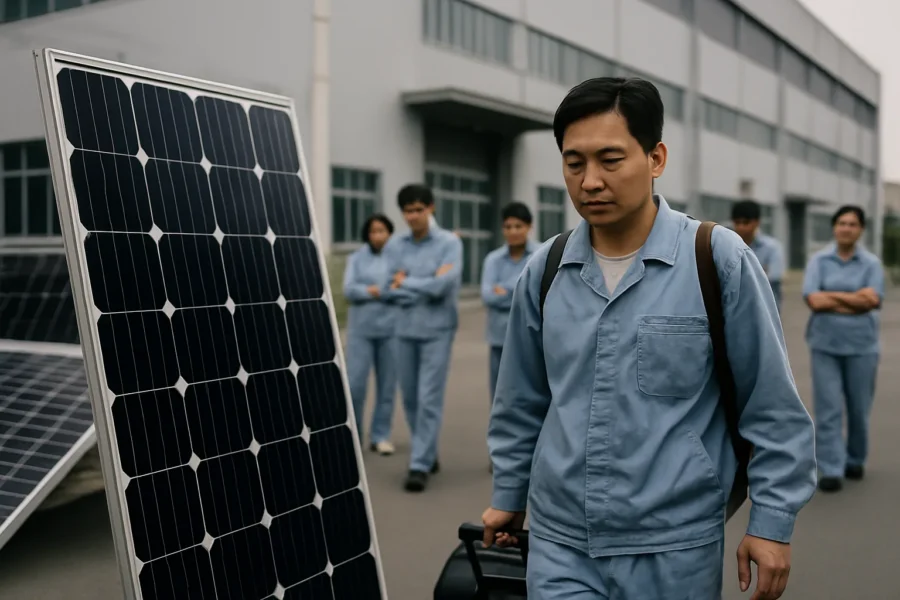
La Cina produce oggi circa l’80% della capacità mondiale di moduli solari, una concentrazione produttiva senza precedenti nella storia dell’energia rinnovabile. Eppure, proprio questa dominanza si è trasformata in una trappola: la sovraccapacità solare cinese ha innescato un effetto a cascata di fallimenti, licenziamenti e crollo dei prezzi che oggi preoccupa non solo Pechino, ma anche i mercati europei, americani e le economie emergenti che dipendono dalle forniture cinesi per la propria transizione energetica.
Quando produrre troppo diventa un problema strutturale
Per capire come si è arrivati a questa situazione, bisogna tornare indietro di qualche anno. Tra il 2020 e il 2023, la Cina ha investito massicciamente nell’espansione della capacità produttiva fotovoltaica, spinta da sussidi statali, costi del lavoro competitivi e una domanda globale in forte crescita. Il risultato è stato uno sviluppo industriale rapidissimo, ma anche profondamente squilibrato rispetto alla domanda effettiva.
Quando la crescita della domanda ha rallentato — sia sul mercato interno sia all’estero, dove sono aumentate le barriere commerciali — le fabbriche si sono ritrovate con linee di produzione accese a ritmo ridotto. Il tasso medio di utilizzo della capacità produttiva del settore fotovoltaico cinese è sceso sotto la soglia di guardia, un segnale che gli analisti industriali considerano critico per la redditività del comparto.
Il calo è stato rapido e visibile: nella prima metà del 2024, il numero di nuovi progetti manifatturieri nel solare cinese si è ridotto di oltre il 75% rispetto all’anno precedente. Un dato che fotografa meglio di qualsiasi dichiarazione ufficiale la portata del problema.
Oltre 50 fallimenti e 150.000 posti di lavoro persi
Le conseguenze occupazionali e finanziarie sono pesanti. Entro il 2025, il settore fotovoltaico cinese ha accumulato perdite stimate intorno ai 7 miliardi di dollari, con più di 50 aziende dichiarate fallite e circa 150.000 lavoratori rimasti senza impiego. Sono cifre che danno la misura di una crisi che non riguarda solo qualche impresa marginale, ma tocca l’intera filiera produttiva.
→ Leggi anche: Fotovoltaico europeo, 35 aziende chiedono all'UE di ricostruire la filiera produttiva
Le aziende ancora operative stanno reagendo in modi diversi. Alcune stanno consolidando le attività, riducendo le linee di produzione meno efficienti. Altre puntano sull’automazione, sostituendo operai di fabbrica con sistemi robotizzati, e ricollocano parte del personale verso funzioni commerciali o verso la produzione di componenti tecnologicamente più avanzati. È una ristrutturazione profonda, non una semplice riduzione temporanea dei turni.
Il problema non è solo la quantità di prodotto immessa sul mercato, ma il prezzo a cui viene venduto. La concorrenza interna spietata ha portato i produttori a tagliare i margini fino all’osso, innescando una spirale di price war che danneggia tutti i player, anche quelli più solidi.
La risposta del governo cinese: ordine nel caos
Di fronte a questa situazione, Pechino ha deciso di intervenire direttamente. Il 19 agosto 2025, sei ministeri cinesi — tra cui il Ministero dell’Industria e dell’Informatica — hanno convocato un seminario specifico sul settore fotovoltaico. L’obiettivo dichiarato era duplice: favorire l’uscita ordinata delle capacità produttive obsolete e frenare la competizione al ribasso sui prezzi.
È un segnale politico significativo. Il governo cinese, che per anni ha incoraggiato l’espansione del settore come leva strategica sia per la transizione energetica interna sia per l’export, ora riconosce che la crescita incontrollata ha generato distorsioni difficili da gestire. L’intervento regolatorio arriva tardi rispetto all’inizio della crisi, ma rappresenta un tentativo di guidare una consolidazione che il mercato da solo non riesce a gestire in modo ordinato.
Non è la prima volta che la Cina affronta una crisi da sovraccapacità in un settore industriale strategico — è accaduto con l’acciaio, con il cemento, con le terre rare. Il copione è noto: espansione rapida, eccesso di offerta, crollo dei prezzi, intervento statale per la ristrutturazione. Quello che rende la sovraccapacità solare cinese diversa è la sua dimensione globale e il ruolo che questi prodotti giocano nella transizione energetica di mezzo mondo.
Perché questa crisi riguarda anche l’Europa e gli Stati Uniti
La sovraccapacità cinese nel fotovoltaico non è una questione interna. Stati Uniti, Unione Europea e i loro alleati hanno espresso preoccupazioni formali per le implicazioni commerciali e industriali di questa situazione. Il nodo centrale è duplice.
→ Leggi anche: Auto cinesi in crisi interna: come il crollo del mercato domestico accelera l'espansione europea
Da un lato, i pannelli solari cinesi venduti a prezzi molto bassi — in parte frutto di sussidi statali, in parte conseguenza della guerra interna ai prezzi — rendono difficile la sopravvivenza di qualsiasi industria fotovoltaica locale nei paesi importatori. L’Europa ha già avviato indagini sulle pratiche commerciali cinesi nel settore; gli Stati Uniti hanno introdotto dazi significativi.
Dall’altro, una crisi troppo profonda dell’industria solare cinese potrebbe paradossalmente rallentare la transizione energetica globale, riducendo la disponibilità di componenti a basso costo che molti paesi in via di sviluppo usano per elettrificare aree rurali o costruire nuova capacità rinnovabile. È una contraddizione reale, non teorica.
Per i consumatori e le imprese europee che stanno valutando investimenti in impianti fotovoltaici, la situazione introduce un elemento di incertezza sui prezzi futuri dei moduli: la volatilità del mercato cinese si trasferisce, con qualche ritardo, anche sui listini internazionali. Maggiori informazioni sull’evoluzione del mercato globale del solare sono disponibili attraverso le analisi del Centro per l’Energia Solare dell’Agenzia Internazionale per l’Energia.
Una transizione energetica costruita su basi fragili?
La crisi della sovraccapacità solare cinese solleva una domanda più ampia che vale la pena prendere sul serio: quanto è sostenibile una transizione energetica globale che dipende in modo così massiccio da un unico paese per la produzione di componenti chiave?
L’80% della capacità produttiva mondiale concentrata in Cina non è solo un vantaggio competitivo — è anche una vulnerabilità sistemica. Una crisi interna, una stretta regolamentare, tensioni geopolitiche o semplicemente le oscillazioni del ciclo economico cinese si trasmettono all’intera catena di approvvigionamento globale del fotovoltaico con effetti difficili da prevedere e ancor più difficili da gestire nel breve periodo.
Questo non significa che i pannelli solari cinesi siano un problema in sé. Significa che la diversificazione produttiva — che l’Unione Europea sta cercando di costruire con il Net-Zero Industry Act e che gli Stati Uniti inseguono con l’Inflation Reduction Act — non è solo una questione di protezionismo industriale, ma risponde a una logica di resilienza che la crisi attuale rende ancora più evidente. La velocità con cui questa diversificazione potrà avvenire, però, è tutt’altro che certa, e nel frattempo il mercato solare globale resta profondamente dipendente dalle scelte — e dai problemi — di Pechino.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.