
L’Europa punta sulle materie prime critiche per non restare dipendente dall’estero nella corsa alle energie rinnovabili. La Commissione europea ha selezionato 47 progetti strategici nell’ambito del Critical Raw Materials Act, con l’obiettivo di rafforzare l’intera filiera — dall’estrazione al riciclo — di materiali considerati essenziali per la transizione energetica. Tra questi, le terre rare per l’eolico offshore occupano un posto di rilievo: senza magneti permanenti ad alte prestazioni, le turbine eoliche marine semplicemente non girano.
Cosa prevede il pacchetto europeo sulle materie prime critiche
I 47 progetti selezionati coprono l’intera catena del valore delle materie prime critiche: estrazione, trasformazione e riciclo. Non si tratta di un piano omogeneo focalizzato su un’unica risorsa, ma di un portafoglio diversificato che include litio, cobalto, manganese, grafite e, appunto, terre rare.
La logica è quella del Critical Raw Materials Act, entrato in vigore nel 2024: ridurre la dipendenza da fornitori terzi — in primo luogo la Cina, che controlla ancora oggi la quota dominante della produzione e raffinazione mondiale di terre rare — costruendo capacità produttiva interna o attraverso partnership con paesi terzi affidabili. I progetti selezionati beneficiano di iter autorizzativi semplificati e di un accesso privilegiato a strumenti di finanziamento europei.
Tra i 47 selezionati, quattro coinvolgono l’Italia, con un focus prevalente sul riciclo di materiali critici. Un dato significativo, perché il riciclo è spesso il segmento meno visibile ma potenzialmente più strategico: recuperare terre rare da magneti a fine vita è tecnicamente possibile e può ridurre la pressione sull’estrazione primaria.
→ Leggi anche: Materie prime critiche: 5 progetti italiani tra i 46 selezionati dalla Commissione europea
Quanti progetti riguardano davvero le terre rare
Qui è necessario essere precisi, perché il dibattito pubblico tende a mescolare piani generali e obiettivi specifici. All’interno dei 47 progetti, almeno due riguardano specificamente l’estrazione di terre rare, localizzati fuori dai confini europei: si tratta di iniziative in paesi partner con cui l’UE sta costruendo accordi sulle materie prime critiche. La loro inclusione nei progetti strategici europei serve a garantire catene di approvvigionamento più stabili e diversificate rispetto all’attuale concentrazione geografica.
Non è quindi corretto parlare di quattro progetti dedicati esclusivamente alle terre rare per i magneti permanenti: il numero totale di progetti strategici è 47, con finalità e geografie molto diverse. Il punto rilevante, però, rimane: l’Europa riconosce esplicitamente che senza terre rare non c’è eolico offshore su larga scala, e sta cercando di costruire alternative credibili alla dipendenza cinese.
Il nodo dei magneti permanenti nell’eolico offshore
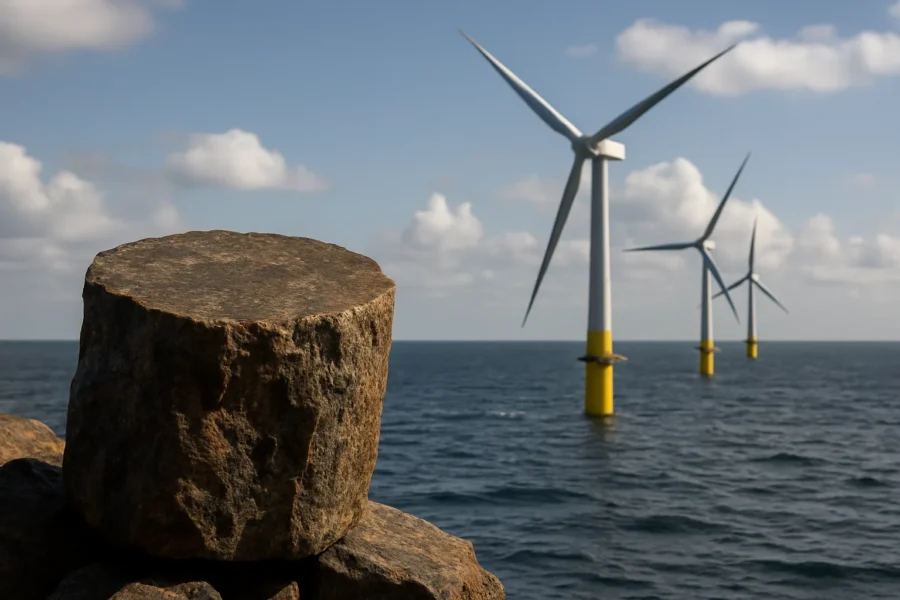
Le turbine eoliche offshore di ultima generazione — quelle con potenze unitarie superiori ai 10-15 megawatt — utilizzano generatori a magneti permanenti basati su neodimio e disprosio, due terre rare la cui estrazione e raffinazione è ancora largamente concentrata in Cina. Rispetto ai generatori tradizionali con riduttori meccanici, questi sistemi a trasmissione diretta sono più efficienti e richiedono meno manutenzione in ambienti marini ostili. Ma hanno un costo in termini di approvvigionamento di materie prime che oggi l’Europa non riesce ancora a coprire autonomamente.
La Commissione europea ha fissato obiettivi ambiziosi per l’energia rinnovabile offshore: le installazioni marine dovranno crescere in modo significativo nei prossimi decenni per raggiungere i target climatici. La Corte dei conti europea, in un rapporto del 2023, ha già evidenziato come lo sviluppo dell’eolico offshore in Europa proceda in modo disomogeneo tra i paesi membri, con ritardi autorizzativi e infrastrutturali che complicano il raggiungimento degli obiettivi. A questo si aggiunge la questione delle materie prime critiche per le rinnovabili, che la Commissione stessa considera una delle vulnerabilità strutturali della transizione energetica europea.
La dipendenza dalla Cina: un problema strutturale, non congiunturale
La concentrazione cinese nella filiera delle terre rare non è una novità degli ultimi anni: si è consolidata nel corso di decenni, grazie a costi di produzione contenuti, minori vincoli ambientali e una strategia industriale di lungo periodo. L’Europa ha iniziato a reagire tardi, ma i segnali di accelerazione ci sono.
→ Leggi anche: L'UE fallisce il REPowerEU: rinnovabili al 63,7% nel 2030, sotto target del 65-69%
Il problema non è solo estrattivo. Anche se domani si aprissero nuove miniere in Europa o nei paesi partner, mancherebbero le capacità di separazione e raffinazione delle terre rare, che richiedono impianti chimici complessi e costosi. Ricostruire questa capacità richiede anni e investimenti ingenti. Alcuni operatori del settore energetico e dell’industria dei magneti segnalano che i tempi tecnici per sviluppare alternative credibili sono più lunghi di quanto lascino intendere i piani europei.
Il riciclo, in questo contesto, appare una strada complementare ma non sostitutiva nel breve periodo: i volumi di magneti a fine vita disponibili oggi non sono ancora sufficienti a coprire la domanda crescente legata all’espansione dell’eolico offshore e dei veicoli elettrici.
Cosa cambia concretamente con i progetti strategici
Per i progetti inclusi nell’elenco strategico europeo, le autorità nazionali sono tenute a garantire procedure autorizzative più rapide e a trattarli come priorità nell’allocazione delle risorse. Questo non significa che i progetti vengano finanziati automaticamente dalla Commissione, ma che possono accedere più facilmente a strumenti come il Fondo europeo per gli investimenti strategici e a garanzie pubbliche che facilitano l’accesso al credito privato.
Per i quattro progetti italiani — orientati prevalentemente al riciclo — si apre la possibilità di costruire filiere più corte e meno esposte alle tensioni geopolitiche internazionali. L’Italia non ha giacimenti significativi di terre rare, ma ha una tradizione industriale nella metallurgia e nella chimica che potrebbe essere valorizzata nel segmento della trasformazione e del recupero.
Il quadro complessivo resta comunque incompleto. I 47 progetti strategici sono un primo passo concreto, ma la scala degli investimenti necessari per rendere l’Europa davvero meno dipendente sulle terre rare per l’eolico offshore è di un ordine di grandezza superiore a quanto attualmente pianificato. La distanza tra gli obiettivi dichiarati e la capacità industriale effettiva rimane la vera sfida degli anni a venire.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.