
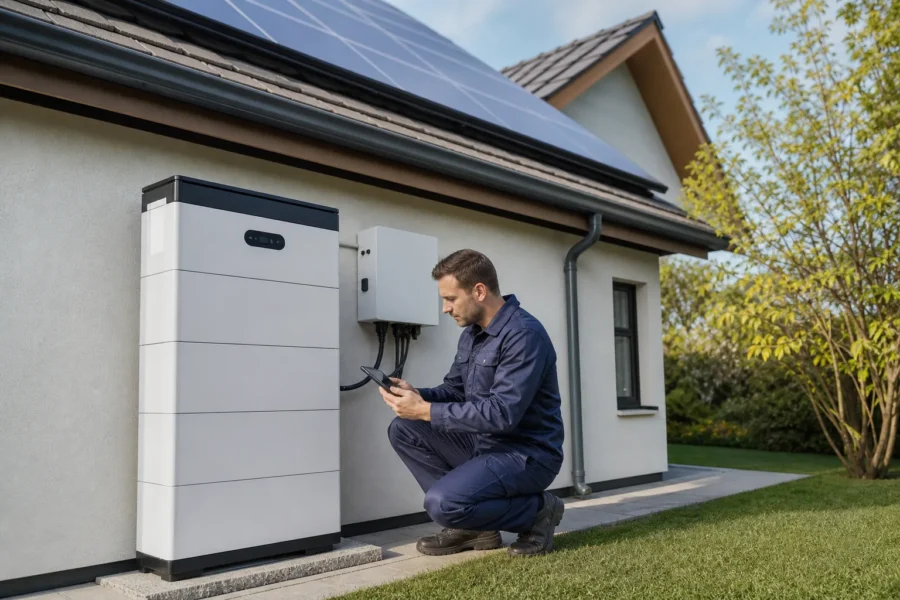
Chi possiede un impianto fotovoltaico già in funzione e vuole aggiungere un sistema di accumulo deve fare i conti con un costo fiscale spesso sottovalutato: l’acquisto delle batterie, in questo scenario, è soggetto all’aliquota IVA ordinaria del 22%, non a quella agevolata al 10%. A chiarirlo è l’Agenzia delle Entrate, con la Risposta n. 181/2026, un documento che ha implicazioni concrete per imprese, prosumer e chiunque stia valutando di integrare uno storage a un impianto solare preesistente. Il tema delle batterie di accumulo fotovoltaico e dell’IVA applicabile è tutt’altro che tecnicismo marginale: può incidere in modo significativo sul costo complessivo dell’investimento.
Cosa dice esattamente il documento dell’Agenzia delle Entrate
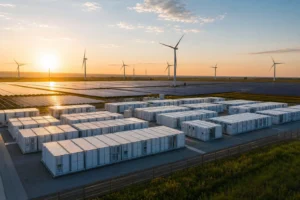
La Risposta n. 181/2026 nasce da un caso concreto: una società — indicata nel documento come Società Alfa — intendeva installare un sistema di accumulo elettrochimico (Battery Energy Storage System, o BESS) su un impianto fotovoltaico già autorizzato, già connesso alla rete e già operativo, con una produzione annua nominale di circa 8.069 MWh.
La domanda posta all’Agenzia era in sostanza questa: a quale aliquota IVA è soggetta la fornitura e l’installazione delle batterie? La risposta è stata netta: aliquota ordinaria al 22%. Non si applica la riduzione al 10% prevista in altri contesti legati all’energia o all’edilizia.
Il punto chiave è la distinzione tra un impianto fotovoltaico installato ab initio con sistema di accumulo integrato — dove il trattamento fiscale può essere diverso — e l’aggiunta successiva di batterie a un impianto che già funziona autonomamente. Nel secondo caso, secondo l’interpretazione dell’Agenzia, il sistema di accumulo costituisce una fornitura separata e autonoma, non riconducibile alle categorie che beneficiano dell’aliquota ridotta.
→ Leggi anche: Scorporo in bolletta e multi-vendor: come cambia il fotovoltaico italiano dal 2026
Perché la distinzione tra impianto nuovo e preesistente cambia tutto
Nel diritto tributario italiano, le aliquote IVA ridotte non sono la regola ma l’eccezione: si applicano solo nei casi espressamente previsti dalla normativa. L’aliquota al 10%, ad esempio, è prevista per determinati beni e servizi legati all’edilizia, alla fornitura di energia o ad altri settori specifici, ma le condizioni sono precise e non estendibili per analogia.
Quando le batterie vengono installate su un impianto fotovoltaico già operativo, l’operazione non viene considerata parte di una realizzazione complessiva di un sistema energetico nuovo. L’impianto esiste già, funziona già, è già allacciato alla rete. Il sistema di accumulo si aggiunge come componente separato, con una propria funzione — stoccare energia prodotta per utilizzarla in momenti diversi — ma senza modificare la natura dell’impianto principale.
Questa separazione logica e funzionale è alla base della posizione dell’Agenzia delle Entrate. Non si tratta di una valutazione arbitraria: riflette un’interpretazione coerente con il principio secondo cui le agevolazioni fiscali devono essere applicate restrittivamente, senza estensioni non previste dalla norma.
L’impatto reale su chi installa batterie oggi
La differenza tra il 10% e il 22% di IVA non è trascurabile. Su un sistema di accumulo di media taglia — e i prezzi variano molto in base alla capacità, alla tecnologia e all’installatore — uno scarto di dodici punti percentuali può tradursi in diverse migliaia di euro in più di costo fiscale. Per le imprese con diritto alla detrazione IVA, il problema è meno rilevante perché l’imposta è recuperabile. Ma per i privati che non esercitano attività economica, o per i prosumer che operano in regime non soggetto a IVA, quella quota resta un costo secco.
Il prosumer — figura sempre più diffusa, ovvero chi produce energia per autoconsumo e cede l’eccedenza alla rete — si trova in una posizione particolarmente delicata. Spesso non è un operatore professionale, non ha partita IVA, e acquista le batterie come consumatore finale. In questo caso, l’IVA al 22% pesa interamente sul prezzo pagato, senza possibilità di recupero.
→ Leggi anche: Dal laboratorio alla strada: il fotovoltaico integrato nei veicoli diventa realtà pratica
Per le imprese che invece possono detrarre l’IVA, la questione si sposta: il costo fiscale immediato è recuperabile, ma la classificazione dell’operazione può avere altri effetti contabili e fiscali che è opportuno valutare con un consulente prima di procedere.
Cosa verificare prima di acquistare un sistema di accumulo
La Risposta n. 181/2026 riguarda un caso specifico — un impianto di grandi dimensioni, con caratteristiche ben definite — ma il principio che esprime ha valore orientativo anche per situazioni analoghe. Chi sta valutando l’acquisto di batterie per un fotovoltaico già esistente dovrebbe tenere conto di alcuni elementi concreti.
- Lo stato dell’impianto fotovoltaico: se è già operativo, connesso e autorizzato, il rischio che le batterie siano trattate come fornitura separata — e quindi soggette al 22% — è concreto.
- La propria posizione fiscale: privati e prosumer senza partita IVA non possono recuperare l’imposta, mentre le imprese in regime ordinario sì.
- Il contratto con l’installatore: la fatturazione deve essere corretta fin dall’inizio. Un’aliquota applicata erroneamente può creare problemi sia al fornitore sia all’acquirente.
- L’eventuale presenza di incentivi: alcuni meccanismi di incentivazione pubblica calcolano i costi ammissibili al netto dell’IVA recuperabile, ma non sempre. Verificare le condizioni specifiche del regime di accesso è indispensabile.
Per chi vuole leggere direttamente il documento ufficiale, la Risposta n. 181/2026 è disponibile sul portale dell’Agenzia delle Entrate.
Un segnale per chi pianifica investimenti nel settore storage
Il mercato dei sistemi di accumulo è in forte espansione: la crescita del fotovoltaico distribuito, le oscillazioni dei prezzi dell’energia e le politiche di incentivazione stanno spingendo molti proprietari di impianti a valutare l’integrazione con batterie. Ma la pianificazione economica di questi investimenti deve includere anche la componente fiscale, che non è neutra.
La posizione dell’Agenzia delle Entrate espressa nella Risposta n. 181/2026 è un punto di riferimento importante per chi opera nel settore — installatori, consulenti energetici, imprese — e per chi acquista. Ignorarla o sottovalutarla significa rischiare di sovrastimare la convenienza dell’operazione o di incorrere in contestazioni successive. Il tema delle batterie di accumulo fotovoltaico e dell’IVA applicabile non è destinato a perdere rilevanza: con l’aumento delle installazioni, diventerà anzi sempre più frequente nelle valutazioni di investimento di famiglie e imprese.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.