
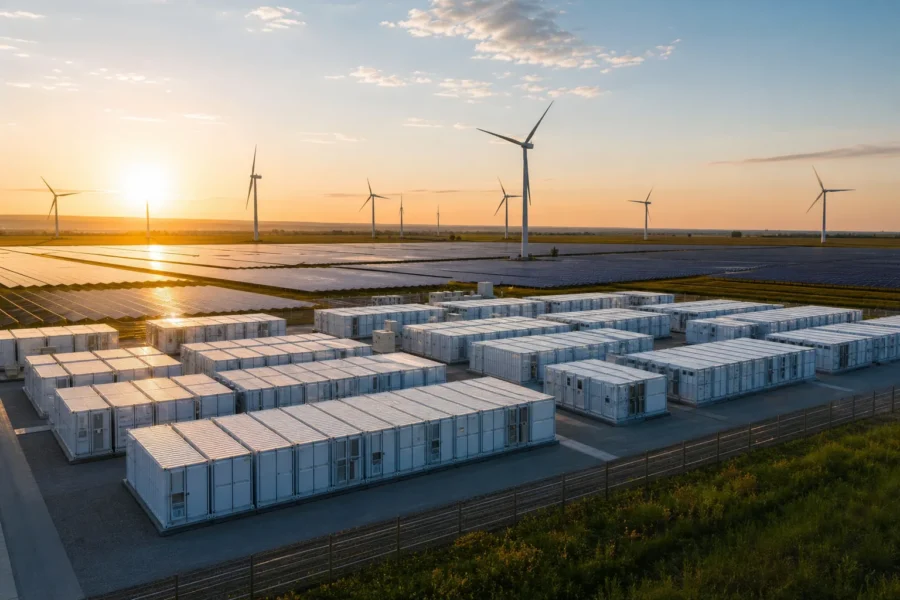
Il dato è netto: gli obiettivi globali per gli accumuli energetici 2030 sono quasi triplicati rispetto alle stime circolate durante la COP29 di Baku, eppure restano ben al di sotto del traguardo di 1.500 GW che la comunità internazionale si era impegnata a raggiungere nel 2024. Un progresso reale, dunque, ma ancora insufficiente per sostenere la transizione energetica nella misura necessaria. Capire perché questo divario esiste — e cosa comporta concretamente — è essenziale per chiunque voglia leggere con lucidità la traiettoria del sistema elettrico nei prossimi anni.
Perché gli accumuli sono diventati centrali nella transizione energetica
Solare ed eolico producono energia in modo discontinuo: il sole non splende sempre, il vento non soffia sempre. Questo è un fatto fisico, non un problema ideologico. La conseguenza è che quanto più una rete elettrica dipende da fonti rinnovabili variabili, tanto più ha bisogno di sistemi capaci di immagazzinare l’energia prodotta in eccesso e rilasciarla quando la produzione cala.
I sistemi di accumulo — prevalentemente batterie agli ioni di litio su scala industriale, ma anche altri formati come il pompaggio idroelettrico o le batterie a flusso — svolgono esattamente questa funzione. Senza di essi, l’integrazione massiva di rinnovabili nella rete rischia di produrre instabilità: picchi di sovrapproduzione seguiti da buchi di disponibilità, con conseguenti difficoltà nella gestione della frequenza e, nei casi peggiori, blackout localizzati.
Non è un problema teorico. Man mano che la quota di rinnovabili cresce in Europa e nel mondo, la pressione sulle infrastrutture di stoccaggio aumenta in modo proporzionale. Per questo il tema degli accumuli energetici al 2030 è diventato uno degli assi portanti delle politiche climatiche internazionali.
L’impegno da 1.500 GW e il divario ancora aperto
Nel 2024, nell’ambito degli accordi internazionali sul clima, è stato fissato un impegno collettivo da 1.500 GW di capacità di accumulo installata entro il 2030. Un numero che, messo accanto all’attuale capacità globale, rappresenta un salto di scala significativo.
I dati più recenti mostrano che gli obiettivi dichiarati dai vari paesi e blocchi regionali sono quasi triplicati rispetto a quanto era emerso a Baku. In termini assoluti, questo è un segnale positivo: significa che governi e istituzioni hanno rivisto al rialzo le proprie ambizioni, incorporando nei piani nazionali una quota maggiore di stoccaggio. Ma triplicare un obiettivo che era già insufficiente non basta per colmare il gap.
→ Leggi anche: Accumuli utility-scale in Italia: Terna definisce il fabbisogno al 2030 e la localizzazione
La distanza dalla soglia dei 1.500 GW rimane sostanziale. Non si tratta di un aggiustamento marginale: il percorso attuale, anche con le revisioni in corso, non porta al traguardo fissato. Questo non è un giudizio di parte — è la lettura che emerge dall’analisi dei piani nazionali aggregati.
Il caso europeo: fotovoltaico avanti, stoccaggio indietro
L’Unione Europea offre un esempio particolarmente istruttivo dello squilibrio tra ambizioni per le rinnovabili e investimenti in accumulo. Secondo i dati elaborati da Ember, l’obiettivo europeo al 2030 prevede 592 GW di fotovoltaico installato a fronte di soli 200 GW di capacità di accumulo.
Il rapporto tra le due cifre dice molto. Quasi tre watt di solare ogni watt di stoccaggio: una proporzione che molti analisti considerano insufficiente a garantire la stabilità della rete in condizioni di alta penetrazione rinnovabile. Non significa che il fotovoltaico sia troppo, ma che lo stoccaggio è ancora troppo poco.
Il problema non è solo quantitativo. È anche geografico e infrastrutturale: la capacità di accumulo non si distribuisce uniformemente sul territorio, e le interconnessioni tra i sistemi nazionali — che potrebbero in parte compensare la variabilità locale — sono ancora incomplete. L’Europa sta lavorando su entrambi i fronti, ma i tempi di realizzazione delle infrastrutture di rete sono lunghi.
L’Italia e l’obiettivo da 79 GW di solare
Nel contesto europeo, l’Italia ha fissato un obiettivo di 79,2 GW di fotovoltaico installato entro il 2030. È un traguardo ambizioso rispetto alla capacità attuale, e richiede un’accelerazione significativa del ritmo di installazione.
Quello che resta meno definito è la quota di stoccaggio che dovrà accompagnare questa crescita. Senza un piano di accumulo adeguato e coordinato, l’espansione del solare rischia di creare tensioni sulla rete nelle ore centrali della giornata — quando la produzione supera la domanda — e deficit nelle ore serali e notturne.
→ Leggi anche: L'UE fallisce il REPowerEU: rinnovabili al 63,7% nel 2030, sotto target del 65-69%
Secondo ANIE Rinnovabili, il ritmo attuale di sviluppo degli accumuli elettrici non è sufficiente a raggiungere gli obiettivi al 2030. La corsa, per usare la loro stessa lettura, si è rallentata proprio nel momento in cui dovrebbe accelerare. Le cause sono molteplici: incertezza regolatoria, tempi autorizzativi ancora lunghi, difficoltà di accesso alla rete per i nuovi impianti, e una struttura tariffaria che non sempre remunera adeguatamente i servizi di flessibilità che gli accumuli possono offrire.
Cosa frena davvero lo sviluppo degli accumuli
Sarebbe semplicistico ridurre il problema a una questione di volontà politica o di tecnologia non ancora matura. Le batterie su scala industriale esistono, funzionano, e i loro costi sono scesi drasticamente nell’ultimo decennio. Il nodo è altrove.
Uno dei principali ostacoli è il quadro regolatorio: in molti paesi, inclusa l’Italia, le regole che disciplinano come gli accumuli possono partecipare ai mercati dell’energia — offrendo servizi di bilanciamento, riserva, o arbitraggio tra ore di bassa e alta domanda — sono ancora in evoluzione. Un operatore che investe in un sistema di accumulo ha bisogno di sapere come monetizzare quell’investimento nel tempo. Se le regole sono incerte o cambiano frequentemente, il rischio percepito aumenta e il capitale si sposta altrove.
C’è poi la questione delle materie prime. Le batterie agli ioni di litio dipendono da litio, cobalto, nichel e manganese. La concentrazione geografica di queste risorse — e le tensioni geopolitiche che ne derivano — introduce vulnerabilità nelle catene di approvvigionamento che nessun piano europeo può ignorare. Diversificare le tecnologie di accumulo, puntando anche su soluzioni che usano materiali più abbondanti, è una delle strade su cui la ricerca sta lavorando, ma i tempi di maturazione industriale non coincidono con le scadenze politiche.
Tra ambizione e realismo: cosa ci dice davvero il triplicarsi degli obiettivi
Il fatto che gli obiettivi globali per gli accumuli energetici 2030 siano quasi triplicati non va né sopravvalutato né minimizzato. Da un lato, segnala che la consapevolezza del problema è cresciuta: i governi stanno incorporando lo stoccaggio nei piani energetici nazionali in modo più sistematico rispetto a pochi anni fa. Dall’altro, un obiettivo dichiarato non è capacità installata.
La distanza tra l’impegno da 1.500 GW e la traiettoria attuale è un indicatore di quanto lavoro rimanga da fare — sul piano regolatorio, industriale, finanziario e infrastrutturale. La transizione energetica non si misura solo in pannelli solari installati o turbine eoliche connesse alla rete: si misura anche nella capacità di gestire quella produzione in modo affidabile, ora per ora, giorno per giorno. E su questo fronte, il percorso è ancora lungo. Per approfondire i dati europei sullo stoccaggio e le rinnovabili, Ember pubblica aggiornamenti periodici sull’evoluzione del mix elettrico continentale.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.