
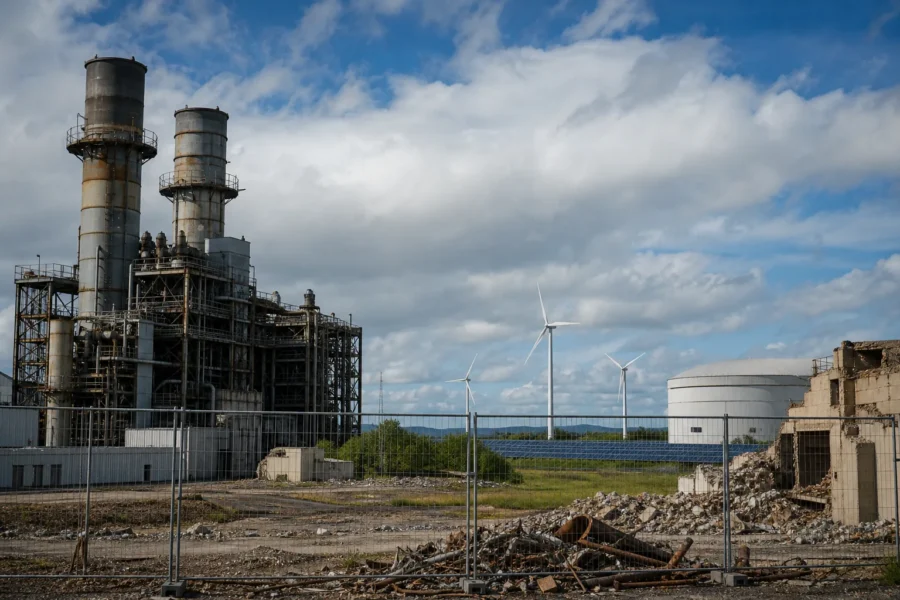
Tra il 2023 e il 2026, la potenza complessiva delle centrali a gas cancellate in Europa è raddoppiata: da 10,2 GW a 20,6 GW di progetti abbandonati prima ancora di entrare in esercizio. Non si tratta di un dato marginale. Significa che operatori energetici e utility hanno deciso, in modo sempre più sistematico, di non costruire impianti che fino a pochi anni fa erano considerati indispensabili per garantire la flessibilità della rete. Qualcosa nel calcolo economico e strategico del settore è cambiato in profondità.
Perché i progetti di gas vengono abbandonati prima di partire
Le ragioni non sono tutte uguali. In alcuni casi pesano le politiche climatiche nazionali ed europee, che rendono incerto il futuro reddituale di un impianto a combustibile fossile con un orizzonte operativo di trent’anni. In altri casi, il problema è più direttamente economico: i mercati dell’energia stanno cambiando struttura, e un impianto a gas progettato per coprire i picchi di domanda — la cosiddetta peaker plant — si trova oggi a competere con tecnologie che fino a poco fa non esistevano a scala commerciale.
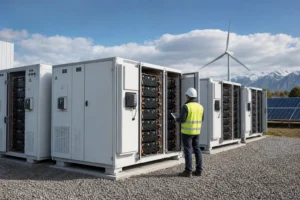
Il fattore batterie è centrale. Secondo un’analisi di Wood Mackenzie, i sistemi di accumulo da quattro ore sono già più convenienti delle centrali a gas di picco in 43 mercati globali. Non è una proiezione futura: è la situazione attuale. Un investitore che oggi valuta la costruzione di una centrale a gas deve mettere nel conto che, nel giro di pochi anni, potrebbe trovarsi con un impianto che non riesce a coprire i propri costi operativi semplicemente perché il mercato preferisce acquistare flessibilità da un sistema di accumulo.
A questo si aggiunge l’accelerazione delle rinnovabili. Quando la produzione solare ed eolica aumenta, diminuisce il numero di ore in cui una centrale termica può operare in modo economicamente sostenibile. Il modello di business delle peaker plant a gas — poche ore di funzionamento ad alto prezzo — diventa fragile quando i picchi vengono coperti sempre più spesso da batterie caricate durante le ore di sovrapproduzione rinnovabile.
Il quadro politico: le roadmap nazionali sull’abbandono dei fossili
Le cancellazioni non avvengono nel vuoto. Diversi paesi europei hanno adottato o stanno definendo piani nazionali di uscita dai combustibili fossili che rendono ancora meno attraente investire in nuovi impianti a gas. La Francia ha fissato scadenze progressive per l’eliminazione delle fonti fossili dalla produzione elettrica, con obiettivi scaglionati tra il 2030 e il 2050. Germania e Paesi Bassi hanno presentato i propri piani nazionali di phase-out.
→ Leggi anche: Il fotovoltaico europeo ha risparmiato 37,4 miliardi di euro in importazioni di gas da marzo 2026
Sullo sfondo, gli obiettivi climatici dell’Unione Europea fissano traguardi ambiziosi di riduzione delle emissioni che rendono strutturalmente incompatibile la costruzione di nuova capacità termica fossile con orizzonti operativi lunghi. Un impianto a gas costruito oggi dovrebbe idealmente funzionare per decenni: ma il quadro normativo europeo rende questo scenario sempre più difficile da sostenere finanziariamente, soprattutto considerando il sistema di scambio delle quote di emissione e la sua traiettoria di prezzo.
Il risultato è che molti promotori di progetti preferiscono cancellare prima di costruire, piuttosto che trovarsi con asset che perdono valore nel corso del tempo. È un segnale di mercato che va letto con attenzione: non indica necessariamente che il sistema energetico europeo sia già in grado di fare a meno del gas in tutte le condizioni, ma segnala che la fiducia degli investitori in nuova capacità termica a gas si è erosa in modo significativo.
Le batterie come alternativa concreta, non solo teorica
Il confronto tra accumuli e gas di picco merita un approfondimento, perché rischia di sembrare astratto. In pratica, un sistema di accumulo a batterie — tipicamente basato su tecnologia agli ioni di litio, ma con soluzioni alternative in sviluppo — può caricarsi quando l’energia è abbondante e a basso costo, e scaricarsi quando la rete ne ha bisogno, replicando esattamente la funzione che svolgeva una centrale a gas di picco.
I vantaggi rispetto al gas sono molteplici: nessuna emissione in fase operativa, tempi di risposta molto più rapidi (nell’ordine dei millisecondi contro i minuti delle turbine), costi di manutenzione inferiori, e una curva di costo in discesa costante man mano che la produzione di celle aumenta di scala. I limiti esistono: la durata dello stoccaggio (quattro ore è oggi il riferimento commerciale standard), la dipendenza da materie prime critiche per le celle, e la necessità di infrastrutture di rete adeguate per integrare grandi volumi di accumulo distribuito.
Il fatto che Wood Mackenzie abbia identificato 43 mercati in cui le batterie da quattro ore battono già il gas sul piano dei costi suggerisce che non si tratta di una tecnologia di nicchia in attesa di maturare, ma di una soluzione già competitiva in una parte significativa del mercato globale. L’Europa, con i suoi prezzi energetici elevati e le sue politiche climatiche ambiziose, è uno dei contesti in cui questa competitività si esprime con maggiore evidenza.
Cosa succede agli impianti esistenti: il caso dei data centre
Il raddoppio delle centrali a gas cancellate in Europa riguarda i nuovi progetti. Ma c’è un’altra storia parallela che merita attenzione: quella degli impianti già esistenti, soprattutto a carbone e a gas, che stanno trovando una seconda vita come data centre.
→ Leggi anche: Il Mase autorizza oltre 5,7 GW di sistemi di accumulo: le batterie che trasformeranno la rete nel 2026
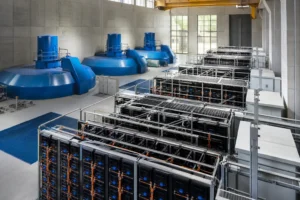
Colossi tecnologici come Microsoft e Amazon stanno acquisendo o collaborando con utility europee per convertire vecchie centrali in strutture per l’elaborazione dati. Il motivo è pratico: questi siti dispongono già di connessioni elettriche potenti, accesso all’acqua per il raffreddamento, strutture fisiche robuste e spesso si trovano vicino a nodi della rete di trasmissione. Riconvertirli è spesso più rapido ed economico che costruire un data centre da zero in un’area industriale generica.
Molte delle centrali europee destinate alla chiusura entro il 2038 nell’ambito degli obiettivi climatici dell’Ue stanno seguendo questa traiettoria. È una trasformazione che ridisegna la mappa energetica e industriale del continente: gli stessi siti che per decenni hanno prodotto emissioni diventano infrastrutture digitali, alimentate — almeno negli intenti dichiarati dalle aziende — da energia rinnovabile.
Va detto che il consumo energetico dei data centre è tutt’altro che trascurabile, e che la sostenibilità di questa conversione dipende in modo decisivo dalla fonte dell’energia utilizzata. Presentare la riconversione come automaticamente “verde” sarebbe prematuro: dipende da quanta energia rinnovabile è effettivamente disponibile e contrattualizzata, e da come vengono gestiti i picchi di consumo.
Cosa cambia per il sistema energetico europeo
Il raddoppio della capacità delle centrali a gas cancellate in Europa non significa che il gas sparirà dalla rete a breve. Gli impianti esistenti continuano a operare, e in alcune situazioni — inverni rigidi, periodi prolungati di scarsa produzione eolica — rimangono un elemento di sicurezza del sistema. Il punto è che la nuova capacità a gas non viene più costruita con la stessa fiducia di prima.
Questo sposta il baricentro degli investimenti verso accumuli, rinnovabili e interconnessioni tra paesi. La transizione documentata da QualEnergia non è lineare né priva di rischi: una rete che dipende sempre più da fonti variabili ha bisogno di flessibilità adeguata, e le batterie da quattro ore non coprono tutti gli scenari possibili. Lo stoccaggio stagionale, la gestione della domanda, le interconnessioni e le fonti programmabili a basse emissioni restano elementi del puzzle che il sistema europeo deve ancora risolvere compiutamente.
Il segnale dei 20,6 GW di progetti cancellati rimane però eloquente: il mercato ha già scelto una direzione, e gli investitori stanno votando con i piedi. Non perché il gas sia diventato impossibile da usare, ma perché costruire nuova capacità a gas in Europa oggi significa scommettere contro una traiettoria regolatoria e tecnologica che si muove in senso opposto.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.