
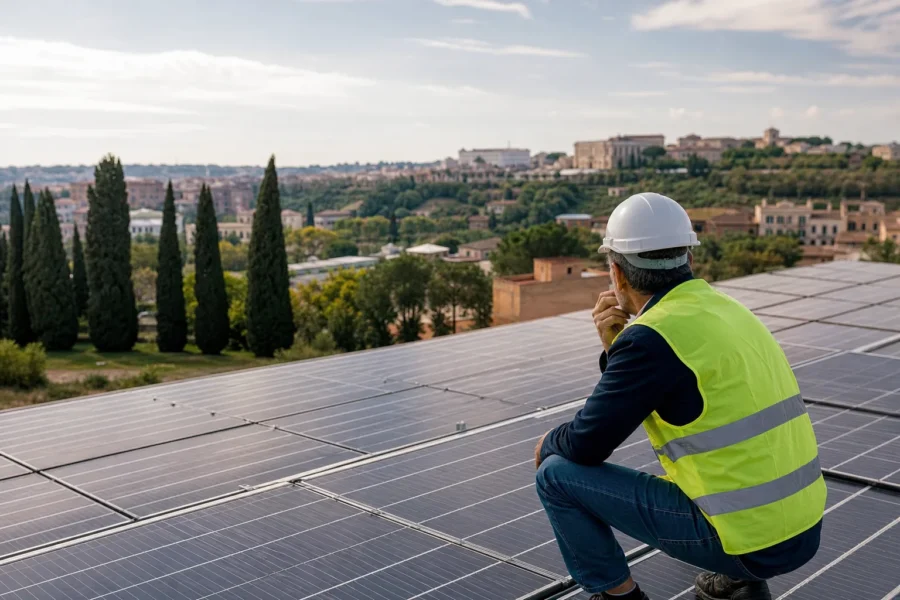
Il settore del fotovoltaico in Italia cresce in modo significativo — oltre 2 milioni di impianti installati nel Paese lo confermano — eppure una quota consistente dei progetti avviati non arriva mai in fondo. Secondo un’indagine condotta da PVcase su un campione di professionisti del settore in Italia, Germania, Spagna e Stati Uniti, il mercato italiano registrerebbe uno dei tassi di insuccesso più elevati tra i principali mercati esaminati. I numeri esatti del confronto non sono al momento verificabili in modo indipendente, ma il problema di fondo è reale e documentato da più fonti: troppi progetti fotovoltaici si bloccano prima di diventare impianti funzionanti.
Un’indagine che solleva domande scomode
La ricerca di PVcase ha coinvolto 102 professionisti italiani del comparto solare, raccogliendo dati su portafogli, aspettative e percezione dei rischi. Il quadro che emerge è contraddittorio. Da un lato, il 91% dei professionisti intervistati — considerando tutti e quattro i mercati — ha dichiarato di aver visto crescere il proprio portafoglio ordini nell’ultimo anno, in aumento rispetto all’84% rilevato in precedenza. Dall’altro, una percentuale significativa di quei progetti non si concretizza.
Il dato più sorprendente riguarda le aspettative: il 99% degli intervistati prevede che il proprio mercato regionale continuerà a crescere nei prossimi due anni. Una fiducia quasi unanime che, però, si scontra con tassi di realizzazione effettiva che in Italia risulterebbero inferiori rispetto ad altri mercati comparabili. Questo scarto tra ottimismo dichiarato e performance reale è uno degli aspetti più interessanti — e problematici — che l’indagine mette in luce.
Perché tanti progetti restano sulla carta
Le cause del mancato completamento dei progetti fotovoltaici in Italia sono molteplici e raramente riconducibili a un unico fattore. Il nodo più discusso è quello autorizzativo. Nel 2025 le richieste di autorizzazione per nuovi impianti rinnovabili sono crollate del 63% per il solare, un segnale che qualcosa si è inceppato nel meccanismo di accesso alle procedure burocratiche, non solo nella loro durata.
→ Leggi anche: Italia ha il rapporto più alto d'Europa tra prezzi elettrici e del gas: ostacolo all'elettrificazione
Il problema non è soltanto la lentezza dei procedimenti — che pure esiste e pesa — ma anche l’incertezza normativa che scoraggia i promotori già nelle fasi iniziali. Chi sviluppa un progetto fotovoltaico in Italia deve fare i conti con un sistema di autorizzazioni frammentato tra livello nazionale, regionale e comunale, con iter che possono variare sensibilmente da territorio a territorio. Questo rende difficile pianificare tempi e costi in modo affidabile, aumentando il rischio percepito e, di conseguenza, il numero di progetti abbandonati prima ancora di arrivare alla fase costruttiva.
A questo si aggiungono le difficoltà legate alla connessione alla rete elettrica. Le code per ottenere un preventivo di connessione da parte del gestore di rete hanno rappresentato per anni un collo di bottiglia strutturale. Anche quando un progetto supera la fase autorizzativa, il tempo di attesa per l’allaccio può rendere l’operazione economicamente non più sostenibile, spingendo gli sviluppatori a rinunciare o a spostare le risorse su altri mercati.
Il paradosso della crescita: mercato in espansione, realizzazioni in ritardo
L’Italia ha registrato, tra i Paesi esaminati nell’indagine PVcase, la crescita di mercato più significativa dell’ultimo anno, particolarmente sul fronte dei sistemi di accumulo energetico (Battery Energy Storage Systems, o BESS). È un segnale positivo: significa che la domanda c’è, gli operatori investono, la tecnologia si diffonde. Ma crescita del mercato e tasso di realizzazione dei singoli progetti sono due misure diverse, e confonderle porta a letture ottimistiche che non corrispondono alla realtà operativa.
Il settore fotovoltaico italiano è in una fase di maturazione accelerata, ma disomogenea. Alcune tipologie di impianti — soprattutto il residenziale di piccola taglia — hanno raggiunto livelli di diffusione importanti. Il segmento utility-scale, invece, continua a scontrarsi con ostacoli che in altri Paesi europei sono stati in parte superati attraverso riforme normative mirate o sportelli unici per le autorizzazioni.
→ Leggi anche: La Germania installa 14 volte più eolico terrestre dell'Italia: il divario nelle rinnovabili
La percezione alterata del rischio citata nell’indagine PVcase è un elemento su cui vale la pena soffermarsi. Se i professionisti italiani tendono a sottostimare i rischi legati all’iter autorizzativo o alla connessione di rete — magari perché abituati a considerarli come variabili “normali” del contesto locale — finiscono per avviare progetti con aspettative di completamento non realistiche. Il risultato è un portafoglio apparentemente ricco ma con un tasso di conversione in impianti reali più basso rispetto ai mercati dove queste variabili sono più prevedibili.
Cosa serve per invertire la tendenza
Il confronto con altri mercati europei, anche senza entrare in statistiche specifiche non verificate in modo indipendente, suggerisce alcune direzioni. La semplificazione delle procedure autorizzative è il punto su cui si concentra da anni il dibattito: non si tratta solo di ridurre i tempi, ma di rendere le regole stabili e prevedibili, così che un operatore possa stimare con ragionevole certezza se un progetto ha senso avviare.
Sul fronte della rete, il potenziamento delle infrastrutture di trasmissione e distribuzione è una condizione necessaria per smaltire l’arretrato di richieste di connessione. Senza capacità di rete sufficiente, anche i progetti tecnicamente e finanziariamente solidi rischiano di restare in attesa a tempo indeterminato.
C’è poi una questione di qualità della progettazione. Mercati con tassi di realizzazione più alti tendono ad avere filiere più strutturate, dove la valutazione preliminare della fattibilità — tecnica, autorizzativa, finanziaria — viene svolta con maggiore rigore prima di avviare l’iter formale. In Italia, la frammentazione del settore e la presenza di molti operatori di piccole dimensioni può rendere più difficile mantenere standard elevati in questa fase. Dati e analisi aggiornati sul settore sono consultabili attraverso il Gestore dei Servizi Energetici, che monitora lo stato degli impianti rinnovabili nel Paese.
Il fotovoltaico italiano ha risorse reali su cui costruire: irraggiamento solare tra i più elevati d’Europa, una base installata già significativa, un mercato che continua ad attrarre investimenti. Ma trasformare questa potenzialità in capacità effettivamente installata richiede che una quota maggiore dei progetti avviati arrivi davvero in fondo — e questo dipende in larga misura da scelte di sistema che vanno oltre la tecnologia o la finanza.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.