
La tecnologia delle batterie al sodio ha smesso di essere una promessa da laboratorio. Con oltre 70 GWh di accordi di fornitura già sottoscritti e una capacità produttiva globale che punta agli stessi volumi, gli ioni di sodio sono entrati nella fase commerciale vera e propria — e la Cina è già molto avanti rispetto al resto del mondo, con un divario che difficilmente si colmerà in tempi brevi.
Da tecnologia emergente a filiera industriale
Per anni le batterie agli ioni di sodio sono state descritte come un’alternativa potenziale a quelle al litio, sempre in attesa del salto di scala che le rendesse competitive. Quel salto sembra avvenuto. La capacità produttiva globale è stimata intorno ai 70 GWh annui, una soglia raggiunta nel corso del 2025 e consolidata nel 2026, e parallelamente gli accordi di fornitura hanno superato la stessa quota.
Non si tratta di numeri simbolici. A titolo di confronto, 70 GWh corrispondono all’incirca alla capacità necessaria per equipaggiare diversi milioni di veicoli elettrici di segmento medio, oppure per alimentare sistemi di accumulo stazionario su scala nazionale. Il fatto che questa capacità esista già, e che ci siano contratti che la assorbono, segna un cambiamento qualitativo rispetto alla fase sperimentale.
Chi produce e quanti GWh sono in gioco
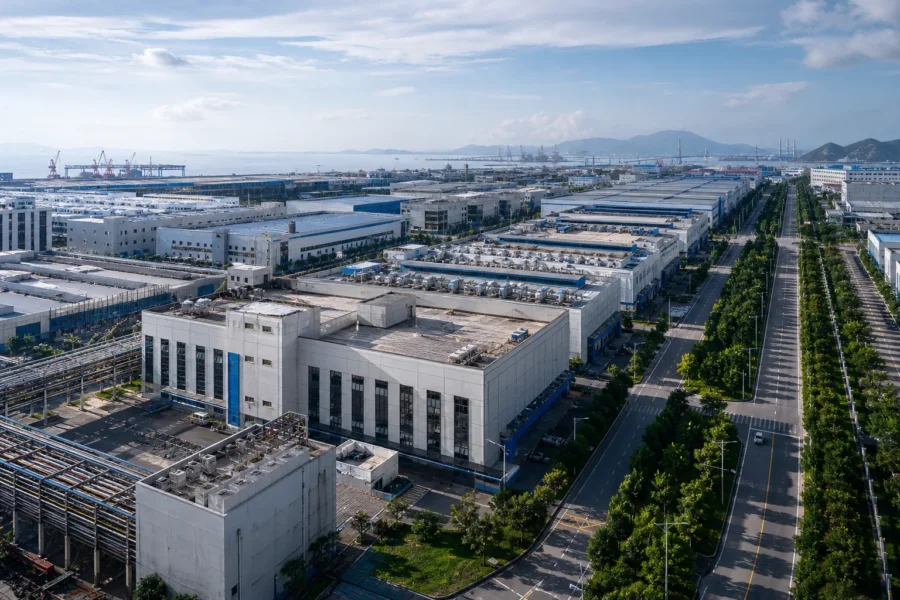
I protagonisti principali sono tutti cinesi. BYD, già leader mondiale nelle batterie per veicoli elettrici, punta a una capacità di 30 GWh dedicata alle batterie al sodio. CATL, l’altro colosso del settore, ha pianificato spedizioni superiori a 1 GWh entro la fine dell’anno. A questi si aggiunge Guangde Qingna Technology Co., Ltd., che ha avviato investimenti per un nuovo impianto da 20 GWh specificamente dedicato a questa tecnologia.
Il quadro complessivo è netto: la Cina detiene oltre 400 GWh di capacità produttiva per batterie agli ioni di sodio, contro appena 11 GWh nel resto del mondo. Un rapporto di circa 36 a 1 che non lascia spazio a interpretazioni: la leadership cinese in questo settore è già strutturale, non solo potenziale.
→ Leggi anche: Batterie sodio-ione: la corsa verso la produzione di massa inizia, ma le LFP restano avanti
Perché il sodio può diventare una scelta strategica per l’accumulo
Il sodio ha caratteristiche che lo rendono interessante non solo come alternativa al litio, ma come soluzione complementare per specifici utilizzi. Il sodio è un elemento abbondante, distribuito in modo capillare nella crosta terrestre e negli oceani, senza le concentrazioni geografiche che rendono il litio — e il cobalto — materie prime geopoliticamente sensibili.
Dal punto di vista chimico, le celle agli ioni di sodio funzionano con un principio simile a quelle al litio: lo ione si muove tra anodo e catodo durante la carica e la scarica. La differenza principale sta nelle performance: la densità energetica delle batterie al sodio è attualmente inferiore a quella delle migliori celle al litio, il che le rende meno adatte ad applicazioni dove il peso è critico — come i veicoli elettrici ad alte prestazioni. Sono invece competitive per l’accumulo stazionario, dove il volume conta meno della durata e del costo.
Sul fronte economico, la tendenza è verso la parità di costo con le batterie LFP (litio ferro fosfato), che rappresentano attualmente lo standard di riferimento per il mercato di massa. Raggiungere quella soglia cambierebbe le valutazioni di molti operatori del settore energetico.
Accumulo stazionario: il mercato più immediato
È nell’accumulo energetico stazionario che le batterie al sodio trovano oggi la loro applicazione più naturale. I sistemi di accumulo abbinati a impianti fotovoltaici ed eolici hanno bisogno di celle affidabili, con cicli di vita lunghi e costi contenuti — non necessariamente della massima densità energetica possibile.
In questo contesto, la disponibilità di 70 GWh di capacità produttiva orientata alle batterie al sodio è rilevante per chiunque stia pianificando grandi impianti di accumulo nei prossimi anni. L’Europa, che dipende ancora largamente dalle forniture asiatiche per le celle, dovrà fare i conti con questa realtà: la supply chain delle batterie al sodio è oggi quasi interamente cinese, e diversificarla richiede investimenti e tempi che non si misurano in mesi.
→ Leggi anche: La Cina inaugura il più grande impianto di accumulo ad aria liquida del mondo
Per approfondire l’evoluzione del mercato globale dell’accumulo energetico, l’Agenzia Internazionale dell’Energia (IEA) pubblica rapporti periodici che tracciano le tendenze tecnologiche e produttive del settore.
Il nodo della dipendenza tecnologica
Il vantaggio cinese nelle batterie al sodio non è solo quantitativo. Riguarda anche i brevetti, i processi produttivi e le catene di approvvigionamento dei materiali anodici e catodici specifici per questa chimica. Costruire una capacità produttiva equivalente in Europa o negli Stati Uniti richiederebbe non solo capitali, ma accesso a tecnologie che sono oggi concentrate in pochi attori.
Questo non significa che la tecnologia sia inaccessibile al di fuori della Cina, ma che il percorso è lungo. Gli 11 GWh di capacità produttiva presenti fuori dalla Cina rappresentano un punto di partenza, non una base consolidata. Il rischio, per i mercati occidentali, è di ritrovarsi nella stessa posizione in cui si trovano oggi con le batterie al litio: dipendenti da forniture esterne per una tecnologia diventata centrale nella transizione energetica.
Cosa cambia per la transizione energetica
L’ingresso delle batterie al sodio nella produzione commerciale su larga scala non sostituisce le batterie al litio, ma aggiunge un’opzione concreta al mercato. Per i sistemi di accumulo abbinati alle rinnovabili, per le reti elettriche intelligenti e per alcuni segmenti della mobilità urbana, il sodio può diventare la scelta prevalente nei prossimi anni — soprattutto se la parità di costo con le LFP si consolida.
Il fatto che questa transizione stia avvenendo con una concentrazione produttiva così marcata in un unico paese è, allo stesso tempo, una notizia industriale e una questione di politica energetica. Chi decide oggi dove investire nella filiera delle batterie sta definendo, di fatto, le dipendenze tecnologiche del prossimo decennio.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.